Domain neuer-kredit.de kaufen?
Wir ziehen mit dem Projekt
neuer-kredit.de um.
Sind Sie am Kauf der Domain
neuer-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuer-kredit.de kaufen?
Welche Auswirkungen hat ein höheres Bonitätsrisiko auf die Kreditvergabe und die Zinsen von Finanzinstituten?
Ein höheres Bonitätsrisiko führt dazu, dass Finanzinstitute vorsichtiger bei der Kreditvergabe sind und strengere Kriterien anwenden. Dadurch können weniger Kredite vergeben werden und die Zinsen für Kredite steigen, um das erhöhte Risiko auszugleichen. Kunden mit schlechter Bonität müssen in der Regel höhere Zinsen zahlen oder erhalten möglicherweise gar keinen Kredit. **
Welche Auswirkungen hat das Bonitätsrisiko auf die Kreditvergabe, das Investment und die Finanzierung in verschiedenen Branchen und Wirtschaftssektoren?
Das Bonitätsrisiko hat direkte Auswirkungen auf die Kreditvergabe, da Banken und Kreditgeber bei höherem Risiko höhere Zinsen verlangen oder sogar ablehnen können. In der Investmentbranche kann ein höheres Bonitätsrisiko zu einer geringeren Attraktivität von Anleihen oder anderen Finanzinstrumenten führen, was zu niedrigeren Preisen und Renditen führen kann. In einigen Branchen und Wirtschaftssektoren kann ein höheres Bonitätsrisiko zu einer restriktiveren Finanzierung führen, da Kreditgeber möglicherweise zögerlicher sind, Kapital zur Verfügung zu stellen. Unternehmen mit niedriger Bonität können auch Schwierigkeiten haben, Investoren anzuziehen oder günstige Kreditkonditionen zu erhalten, was ihre Wachstums- und Expansionsm **

Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
BRAINBOX, NEUER BAUERNHOFEntdecke die spannende Welt des Bauernhofs mit der neuen Ausgabe von BrainBox „Farm“, bei der die Spieler gleichzeitig ihren Kopf anstrengen und ihr Wissen über das Landleben erweitern. BrainBox Farm ist ein Familienspiel, das auf schneller Beobachtung und visuellem Gedächtnis basiert. Die Spieler haben 10 Sekunden Zeit, um sich die gezogene Karte ganz genau anzuschauen. Die Karten zeigen in detailreichen, farbenfrohen Illustrationen verschiedene Szenen aus dem Leben auf dem Bauernhof: Tiere, Pflanzen, Gebäude und Maschinen. Danach kommt der Würfel zum Einsatz: Je nach gewürfelter Zahl muss die entsprechende Frage auf der Rückseite der Karte beantwortet werden. Der Spielablauf ist einfach und schnell. Die 10‐Sekunden-Sanduhr macht das Beobachten besonders spannend, und die Fragen helfen dabei, sich an die kleinsten Details zu erinnern. BrainBox Farm ist eine hervorragende Wahl für Vorschulkinder und Grundschulkinder, denn sie lernen ganz nebenbei viel über das Leben auf dem Bauernhof: wie Tiere versorgt werden, welche Pflanzen auf den Feldern wachsen und welche Maschinen die Bauern benutzen. Das Spiel ist ein ausgezeichneter Gedächtnistrainer und stärkt Konzentration, Aufmerksamkeitsspanne und Beobachtungsgabe. Außerdem erweitert es den Wortschatz der Kinder und regt Gespräche über die gesehenen Szenen an. Dank der kurzen Spieldauer ist es ideal als Familienspiel für den Abend, für den Einsatz im Kindergarten, in der Schule oder bei Förderstunden. Die würfelförmige Schachtel braucht wenig Platz und lässt sich daher leicht auf Reisen mitnehmen. Die Karten bestehen aus dickem, robustem Karton und halten häufigem Spielen gut stand. Produkteigenschaften: Spiel, das auf schneller Beobachtung und visuellem Gedächtnis basiert Bauernhof-Thema mit farbenfrohen Illustrationen Vermittelt Wissen über Tiere, Pflanzen und das Leben auf dem Bauernhof Einfache Regeln, schneller Spielablauf Kann allein oder mit mehreren Spielern gespielt werden Fördert Konzentration, Gedächtnis und Beobachtungsgabe Hilft beim Ausbau des Wortschatzes und des Weltwissens Empfohlenes Alter: ab 4 Jahren Empfohlene Spielerzahl: 1–6 Personen Spieldauer: ca. 10 Minuten Material der Karten: dicker Karton Verpackungsgröße: 12 x 12 x 12 cm15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
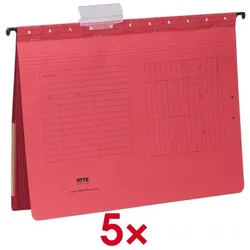
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **

Welche Auswirkungen hat das Bonitätsrisiko auf die Kreditvergabe, das Investment und die Versicherungsprämien?
Das Bonitätsrisiko hat direkte Auswirkungen auf die Kreditvergabe, da Kreditgeber bei höherem Risiko höhere Zinsen verlangen oder den Kredit ganz verweigern können. Bei Investments kann ein höheres Bonitätsrisiko zu niedrigeren Bewertungen und höheren Renditeanforderungen führen. Bei Versicherungsprämien kann ein schlechtes Bonitätsrisiko zu höheren Prämien führen oder dazu führen, dass Versicherungen ganz verweigert werden. Insgesamt kann das Bonitätsrisiko die Kosten für Kredite, Investitionen und Versicherungen erhöhen und die Verfügbarkeit dieser Finanzprodukte einschränken. **
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und andere Kreditgeber bei Unternehmen mit einem höheren Bonitätsrisiko möglicherweise höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Dies kann die finanzielle Stabilität von Unternehmen in verschiedenen Branchen beeinträchtigen, da sie möglicherweise Schwierigkeiten haben, die benötigte Finanzierung zu erhalten. Unternehmen mit einem höheren Bonitätsrisiko könnten auch Schwierigkeiten haben, neue Geschäftspartner zu finden oder Lieferantenkredite zu erhalten, was ihre finanzielle Stabilität weiter beeinträchtigen könnte. Insgesamt kann das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen erheblich beeinflussen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
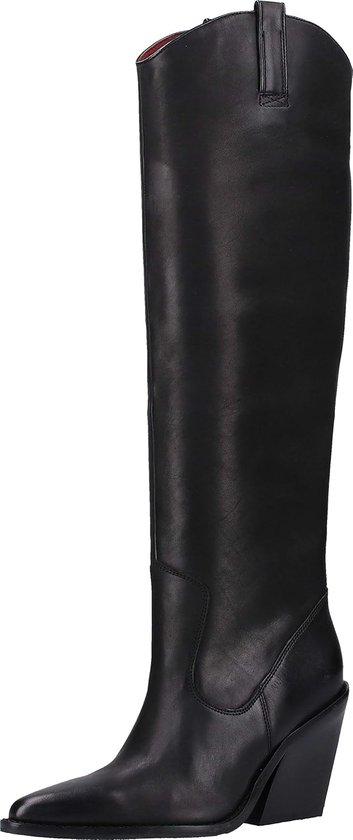
Neuer KohlEntdecken Sie den neuen "Kool": Ein praktisches und vielseitiges Produkt für den täglichen Gebrauch. Dieses Produkt wurde mit viel Liebe zum Detail entworfen und ist auf Langlebigkeit ausgelegt, damit Sie lange Freude daran haben. Egal, ob Sie es zu Hause, im Büro oder unterwegs verwenden - der "Kool" vereint Funktionalität mit einem gepflegten, modernen Look. Spezifikationen: - Farbe: Casual Black - Schuhspitze: Spitz - Art des Stiefels: Springerstiefel - Absatzform: Blockabsatz - Jahreszeiten: Frühling/Sommer - Muster: Unifarben - Stilbezeichnung: Klassisch - Anlass: Erntedankfest, Geburtstag, Neujahr - Schafthöhe: Kniehoch - Schaftweite: 20 Zentimeter - Innenfutter: Leder - Obermaterial: Leder Produkteigenschaften: - Western-inspirierte Kniehohe Stiefel mit der markanten BRONX-Silhouette. Schafthöhe: 42 cm. - Hochwertige Materialien - 100% Rindsleder mit gewachster Vintage-Optik, weich gefüttert mit 95% Schafleder, 5% PU. - KOMFORT & STABILITÄT - Futter aus 100% Schafleder, robuste462,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRAINBOX, NEUER BAUERNHOFEntdecke die spannende Welt des Bauernhofs mit der neuen Ausgabe von BrainBox „Farm“, bei der die Spieler gleichzeitig ihren Kopf anstrengen und ihr Wissen über das Landleben erweitern. BrainBox Farm ist ein Familienspiel, das auf schneller Beobachtung und visuellem Gedächtnis basiert. Die Spieler haben 10 Sekunden Zeit, um sich die gezogene Karte ganz genau anzuschauen. Die Karten zeigen in detailreichen, farbenfrohen Illustrationen verschiedene Szenen aus dem Leben auf dem Bauernhof: Tiere, Pflanzen, Gebäude und Maschinen. Danach kommt der Würfel zum Einsatz: Je nach gewürfelter Zahl muss die entsprechende Frage auf der Rückseite der Karte beantwortet werden. Der Spielablauf ist einfach und schnell. Die 10‐Sekunden-Sanduhr macht das Beobachten besonders spannend, und die Fragen helfen dabei, sich an die kleinsten Details zu erinnern. BrainBox Farm ist eine hervorragende Wahl für Vorschulkinder und Grundschulkinder, denn sie lernen ganz nebenbei viel über das Leben auf dem Bauernhof: wie Tiere versorgt werden, welche Pflanzen auf den Feldern wachsen und welche Maschinen die Bauern benutzen. Das Spiel ist ein ausgezeichneter Gedächtnistrainer und stärkt Konzentration, Aufmerksamkeitsspanne und Beobachtungsgabe. Außerdem erweitert es den Wortschatz der Kinder und regt Gespräche über die gesehenen Szenen an. Dank der kurzen Spieldauer ist es ideal als Familienspiel für den Abend, für den Einsatz im Kindergarten, in der Schule oder bei Förderstunden. Die würfelförmige Schachtel braucht wenig Platz und lässt sich daher leicht auf Reisen mitnehmen. Die Karten bestehen aus dickem, robustem Karton und halten häufigem Spielen gut stand. Produkteigenschaften: Spiel, das auf schneller Beobachtung und visuellem Gedächtnis basiert Bauernhof-Thema mit farbenfrohen Illustrationen Vermittelt Wissen über Tiere, Pflanzen und das Leben auf dem Bauernhof Einfache Regeln, schneller Spielablauf Kann allein oder mit mehreren Spielern gespielt werden Fördert Konzentration, Gedächtnis und Beobachtungsgabe Hilft beim Ausbau des Wortschatzes und des Weltwissens Empfohlenes Alter: ab 4 Jahren Empfohlene Spielerzahl: 1–6 Personen Spieldauer: ca. 10 Minuten Material der Karten: dicker Karton Verpackungsgröße: 12 x 12 x 12 cm15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat ein höheres Bonitätsrisiko auf die Kreditvergabe und die Zinsen von Finanzinstituten?
Ein höheres Bonitätsrisiko führt dazu, dass Finanzinstitute vorsichtiger bei der Kreditvergabe sind und strengere Kriterien anwenden. Dadurch können weniger Kredite vergeben werden und die Zinsen für Kredite steigen, um das erhöhte Risiko auszugleichen. Kunden mit schlechter Bonität müssen in der Regel höhere Zinsen zahlen oder erhalten möglicherweise gar keinen Kredit. **
-
Welche Auswirkungen hat das Bonitätsrisiko auf die Kreditvergabe, das Investment und die Finanzierung in verschiedenen Branchen und Wirtschaftssektoren?
Das Bonitätsrisiko hat direkte Auswirkungen auf die Kreditvergabe, da Banken und Kreditgeber bei höherem Risiko höhere Zinsen verlangen oder sogar ablehnen können. In der Investmentbranche kann ein höheres Bonitätsrisiko zu einer geringeren Attraktivität von Anleihen oder anderen Finanzinstrumenten führen, was zu niedrigeren Preisen und Renditen führen kann. In einigen Branchen und Wirtschaftssektoren kann ein höheres Bonitätsrisiko zu einer restriktiveren Finanzierung führen, da Kreditgeber möglicherweise zögerlicher sind, Kapital zur Verfügung zu stellen. Unternehmen mit niedriger Bonität können auch Schwierigkeiten haben, Investoren anzuziehen oder günstige Kreditkonditionen zu erhalten, was ihre Wachstums- und Expansionsm **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
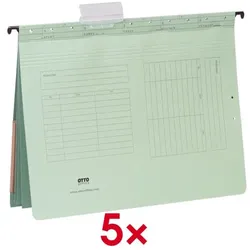
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Welche Auswirkungen hat das Bonitätsrisiko auf die Kreditvergabe, das Investment und die Versicherungsprämien?
Das Bonitätsrisiko hat direkte Auswirkungen auf die Kreditvergabe, da Kreditgeber bei höherem Risiko höhere Zinsen verlangen oder den Kredit ganz verweigern können. Bei Investments kann ein höheres Bonitätsrisiko zu niedrigeren Bewertungen und höheren Renditeanforderungen führen. Bei Versicherungsprämien kann ein schlechtes Bonitätsrisiko zu höheren Prämien führen oder dazu führen, dass Versicherungen ganz verweigert werden. Insgesamt kann das Bonitätsrisiko die Kosten für Kredite, Investitionen und Versicherungen erhöhen und die Verfügbarkeit dieser Finanzprodukte einschränken. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und andere Kreditgeber bei Unternehmen mit einem höheren Bonitätsrisiko möglicherweise höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Dies kann die finanzielle Stabilität von Unternehmen in verschiedenen Branchen beeinträchtigen, da sie möglicherweise Schwierigkeiten haben, die benötigte Finanzierung zu erhalten. Unternehmen mit einem höheren Bonitätsrisiko könnten auch Schwierigkeiten haben, neue Geschäftspartner zu finden oder Lieferantenkredite zu erhalten, was ihre finanzielle Stabilität weiter beeinträchtigen könnte. Insgesamt kann das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen erheblich beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.